九张图看懂《网络借贷信息中介机构业务活动管理暂行办法》
《网络借贷信息中介机构业务活动管理暂行办法》(以下简称《暂行办法》)的出台,标志着我国网络借贷行业进入规范发展的新阶段。对于提供金融中介服务的机构而言,理解并遵守《暂行办法》至关重要。本文将通过九张图,为您清晰梳理《暂行办法》的核心要点。
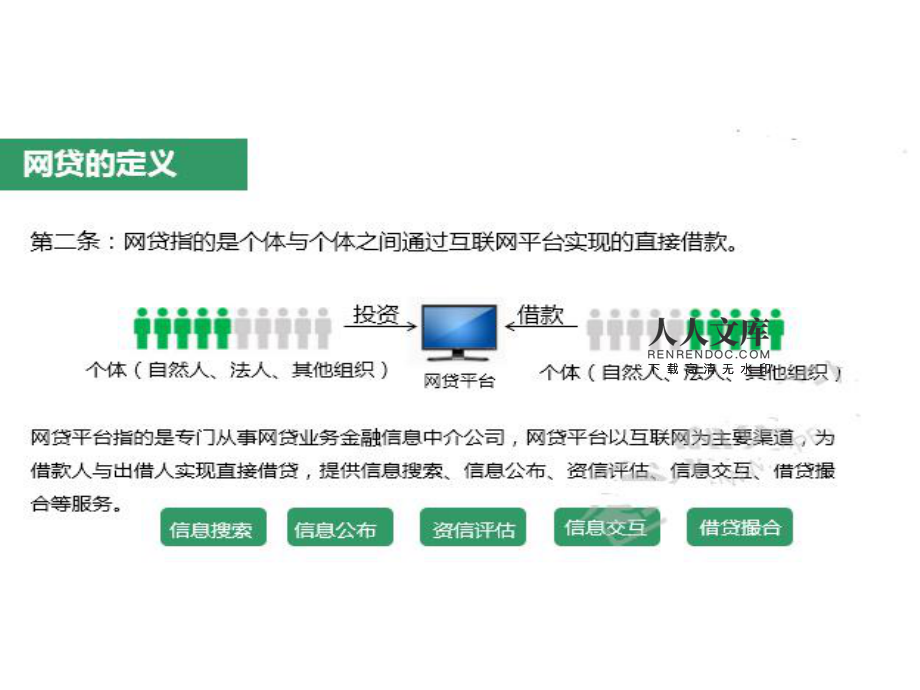
图1:定义与定位
《暂行办法》明确网络借贷信息中介机构是指依法设立,专门从事网络借贷信息中介业务活动的金融信息中介公司。该类机构以互联网为主要渠道,为借款人与出借人实现直接借贷提供信息搜集、信息公布、资信评估、信息交互、借贷撮合等服务。其本质是信息中介,而非信用中介。
图2:备案管理
拟开展网络借贷信息中介服务的机构,应当在领取营业执照后,于10个工作日内向工商登记注册地地方金融监管部门备案登记。备案登记不构成对机构经营能力、合规程度、资信状况的认可和评价。
图3:借款人与出借人
借款人是指在网络借贷信息中介机构平台上获取借款的自然人、法人和其他组织。出借人是指通过该机构平台进行出借的自然人、法人和其他组织。机构应当对借款人的身份信息、借款用途等进行审核,并对出借人的风险承受能力进行评估。
图4:业务规则与风险管理
机构应当履行为出借人与借款人提供直接借贷信息的采集整理、甄别筛选、网上发布,以及资信评估、借贷撮合、融资咨询、在线争议解决等服务的义务。应建立完善的风险管理体系,包括客户资金第三方存管、信息披露、风险揭示等。
图5:禁止行为
《暂行办法》以负面清单形式明确了十三项禁止行为,包括:不得为自身或变相为自身融资;不得直接或间接接受、归集出借人的资金;不得直接或变相向出借人提供担保或者承诺保本保息;不得自行发售理财等金融产品募集资金,代销银行理财、券商资管、基金、保险或信托产品等金融产品;不得开展类资产证券化业务或实现以打包资产、证券化资产、信托资产、基金份额等形式的债权转让行为等。
图6:信息披露
机构应当在其官方网站上向出借人充分披露借款人基本信息、融资项目基本信息、风险评估及可能产生的风险结果、已撮合未到期融资项目资金运用情况等有关信息。应当聘请会计师事务所定期对本机构出借人与借款人资金存管、信息披露情况、信息科技基础设施安全、经营合规性等重点环节实施审计。
图7:客户资金保护
机构应当实行自身资金与出借人和借款人资金的隔离管理,并选择符合条件的银行业金融机构作为出借人与借款人的资金存管机构。
图8:监管分工
国务院银行业监督管理机构及其派出机构负责制定网络借贷信息中介机构业务活动监督管理制度,并实施行为监管。地方金融监管部门负责本辖区网络借贷信息中介机构的机构监管。工业和信息化部、公安部、国家互联网信息办公室等相关职能部门按职责分工,分别负责电信业务、互联网信息内容、网络与信息安全等监管。
图9:法律责任
对于违反《暂行办法》规定的机构,将面临责令改正、警告、罚款、责令停业整顿、吊销营业执照等行政处罚;构成犯罪的,依法追究刑事责任。
《暂行办法》为网络借贷信息中介机构划定了业务边界,明确了监管责任,也为行业健康发展提供了制度保障。提供金融中介服务的机构应严格遵守相关规定,坚持信息中介定位,不断提升合规经营水平,切实保护出借人与借款人的合法权益。
如若转载,请注明出处:http://www.hftsheng.com/product/46.html
更新时间:2026-09-23 13:30:15